相続税の申告・納付について
2015年より、相続税の基礎控除額が変更されました。それまでは、約100人に3人程度と想定されていましたが、およそ8倍の方が該当する見込みです。仮に手続きが漏れてしまうと、加算税や延滞税などを支払わされる可能性がありますので、注意が必要です。
基礎控除額の計算方法
相続税の計算に際しては、最初にすべての財産を合算し、その総額を算出します。その後、譲り受けた遺産の割合に応じて、各相続人の額を決めていくのが手順です。したがって、遺産と相続人の確定が前提となるでしょう。ここで過不足が生じると、一から計算をし直さなくてはいけません。
また、税務署から指摘される以前に過不足を発見したときは、法定申告期限から1年以内に限り、修正手続きを取ることができます。この場合、加算税は追徴されません。また、1年以上が経過していたとしても、以下のケースであれば更正が可能です。
- 申告していた財産を他の人が相続することになった
- 法定相続分により申告・納税したが、その後遺産分割協議が行われ、相続割合に変動があった
- 申告後、遺留分減殺請求が行われた
相続税に必要な書類
相続税申告や不動産の名義変更に必要な書類は、以下の通りです。
延納と物納について
延納について
相続税を一度に納付することが難しい場合、一定の条件を満たせば、最大で20年の分割払いをすることが可能です。ただし、年利にして3.6から6.0パーセントの利子税を支払う必要があります。金融機関によっては、これよりも低利で借りられますので、慎重に判断しましょう。
延納の条件
- 相続税の納税額が10万円を超えている
- 相続税の納税額が50万円以上または延納期間が4年以上で、担保を提供できる
- 相続税の納税期限までに税務署へ「延納申請書」を提出した
物納について
物納とは、金銭ではなく、有価証券や不動産などの物で納めることを指します。どのような財産が対象になるのかは、国が基準を定めています。優先順位がありますので、参考にしてみてください。
- 順位にかかわらず物納が可能な財産 特定登録美術品
- 第一順位 国債、地方債、不動産、船舶
- 第二順位 社債・株式などの有価証券
- 第三順位 各種動産
よくある相続のQ&A
- Q 相続の対象者は決まっているのでしょうか?
- Aはい、民法に定められています。ただし、遺言や保険を利用して遺産の受取人を指定する場合は、この限りではありません。
法律で決められた「法定相続人」のうち、死亡した方の配偶者は、常に相続人となります。それ以外の親族には、相続の順位が決められています。
第1順位 被相続人の子ども。
養子や婚姻していない人との間に生まれた「非嫡出子」も含みます。相続の割合は、配偶者が2分の1、子ども全員で2分の1となります。
第2順位 子どもがいないときは、両親や祖父母などの直系尊属。
複数いる場合は親等(しんとう)の近い人を優先します。相続の割合は、配偶者が3分の2、直系尊属が3分の1となります。
第3順位 上記の「法定相続人」がいない場合、被相続人の兄弟とめい・おい。
相続の割合は、配偶者が4分の3、第3順位全員で4分の1となります。
- Q 子どもは死亡しているのですが、孫がいます。
この場合、第2順位の相続人とどちらが優先されるのでしょうか? - Aお孫さんになります。このことを「代襲相続」といいますが、適用されるのは卑属のみとなっています。第2順位の尊属よりも優先されます。
- Q 内縁関係の配偶者は、相続の対象者になるのでしょうか?
- A生活の実態によるでしょう。正式な配偶者と別居状態にあり、内縁者と長期間暮らしていたような場合、特別縁故者として財産分与を認められることがあります。
- Q 夫の死亡時、妻のおなかに子どもがいました。この子は相続できるのでしょうか?
- Aはい。胎児も「法定相続人」に含まれます。死産となった場合は、ひとまず相続が行われたものとして、民法上の規定に沿う形になります。
- Q 故人が社会貢献活動に興味があり、養子を10人以上迎えていました。
彼らは「第一順位」とみなされるのでしょうか? - A「法定相続人」として認められる養子には人数制限があります。被相続人に子どもがいる場合は1人、子供がいない場合は2人までとなっています。
相続税について
- Q 父親の遺産を相続することになりました。相続税を支払う必要があるのでしょうか?
- A相続税の申告が必要なのは、一部の人に限られます。下記の計算方法による基礎控除額以下の場合、申告の必要はありません。
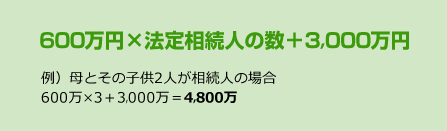
【基礎控除額の計算方法】600万円×法定相続人の数+3,000万円
例)母とその子供2人が相続人の場合 600万円×3+3,000万円=4,800万円
このご家族の場合、遺産総額が4,800万円未満であれば、相続税は発生しないことになります。ただし、家業など別途収入が発生する財産を相続した場合は、所得税を申告する必要があります。
相続人の範囲について
- Q 私は再婚者で、現在2人の子どもがいます。また、前の夫との間にできた子どもとは、養子縁組を組んでいます。いまの夫がなくなった場合、遺産が相続できるのは誰なのでしょうか?
- Aご依頼者と養子縁組を含んだ子ども全員が対象となります。相続分は、実子と養子縁組では変わりません。平等に分割されます。
プラスとマイナスの遺産について
- Q 母が多額の借金を残して他界しました。プラスの遺産だけ相続することはできないでしょうか?
- Aできません。借金が多い場合は、一切の権利を手放す「相続放棄」をお勧めいたします。